Les dettes ne disparaissent pas : cartographier son passif pour sa succession
On prépare sa succession en pensant à ce que l’on possède. Mais crédits, prêts, cautions et impôts déterminent ce que votre famille recevra réellement. Comment cartographier le passif pour que vos héritiers décident en toute lucidité.
Au décès, les dettes subsistent en principe et sont réglées sur la succession avant toute répartition ; dans certains systèmes, l’héritier qui accepte purement et simplement peut répondre des dettes au-delà de l’actif. Cartographier le passif — crédits immobiliers, prêts, découverts, impôts, cautions données pour autrui, et les assurances qui peuvent les couvrir — permet à votre famille de voir la situation nette, de faire jouer l’assurance emprunteur et de choisir la bonne option pour accepter ou refuser la succession.
- Vos héritiers reçoivent un bilan, pas seulement une liste de biens.
- L’assurance emprunteur est facile à oublier et peut rembourser des sommes importantes.
- Les cautions données pour une entreprise ou un proche sont les dettes cachées les plus dangereuses.
- Une carte claire du passif éclaire la décision d’accepter ou de refuser la succession.
Personne n’aime lister ses dettes. Mais pour votre famille, une dette inconnue est pire qu’une dette connue : elle peut surgir des mois plus tard, remettre en cause un partage déjà conclu ou faire regretter l’acceptation d’une succession. Cartographier son passif est un acte de protection.
La carte du passif
| Dette | Ce qu’il faut noter | Couverture possible |
|---|---|---|
| Crédit immobilier | Prêteur, numéro de contrat, capital restant dû, bien concerné | Assurance emprunteur |
| Crédits à la consommation & cartes | Prêteur, solde, mensualité | Assurance des prêts, garantie de la carte |
| Prêts professionnels | Société, prêteur, votre engagement personnel | Assurance homme clé |
| Cautions personnelles | Qui vous avez cautionné, pour quoi, jusqu’à quel montant | En général aucune — risque élevé |
| Impôts | Impôt sur le revenu, taxe foncière ou impôt sur la fortune en cours | — |
| Ce qu’on vous doit | Prêts à la famille ou à des amis, créances | Une reconnaissance de dette écrite |
Pourquoi c’est important pour les héritiers
- Pour décider : là où les héritiers choisissent d’accepter, d’accepter à concurrence de l’actif net ou de renoncer (Peut-on refuser un héritage ? Dettes, options et délais), la carte du passif fonde la décision.
- Pour réclamer : l’assurance emprunteur peut rembourser un crédit — encore faut-il savoir qu’elle existe et déclarer le sinistre.
- Pour négocier : une information claire accélère les échanges avec les prêteurs.
- Pour être juste : une somme prêtée à un enfant peut devoir être prise en compte dans le partage entre frères et sœurs — notez-la.
Voir le net, pas seulement le brut
OSTREON vous permet de rattacher les dettes — crédits, prêts — au bien concerné, pour que le portail et le rapport patrimonial affichent la valeur nette réelle. Ajoutez cautions et créances comme entrées distinctes, avec leurs documents. Vos héritiers reçoivent un bilan fidèle : ce qui existe, ce qui est dû, et ce que les assurances peuvent couvrir.
Commencer mon mois gratuit →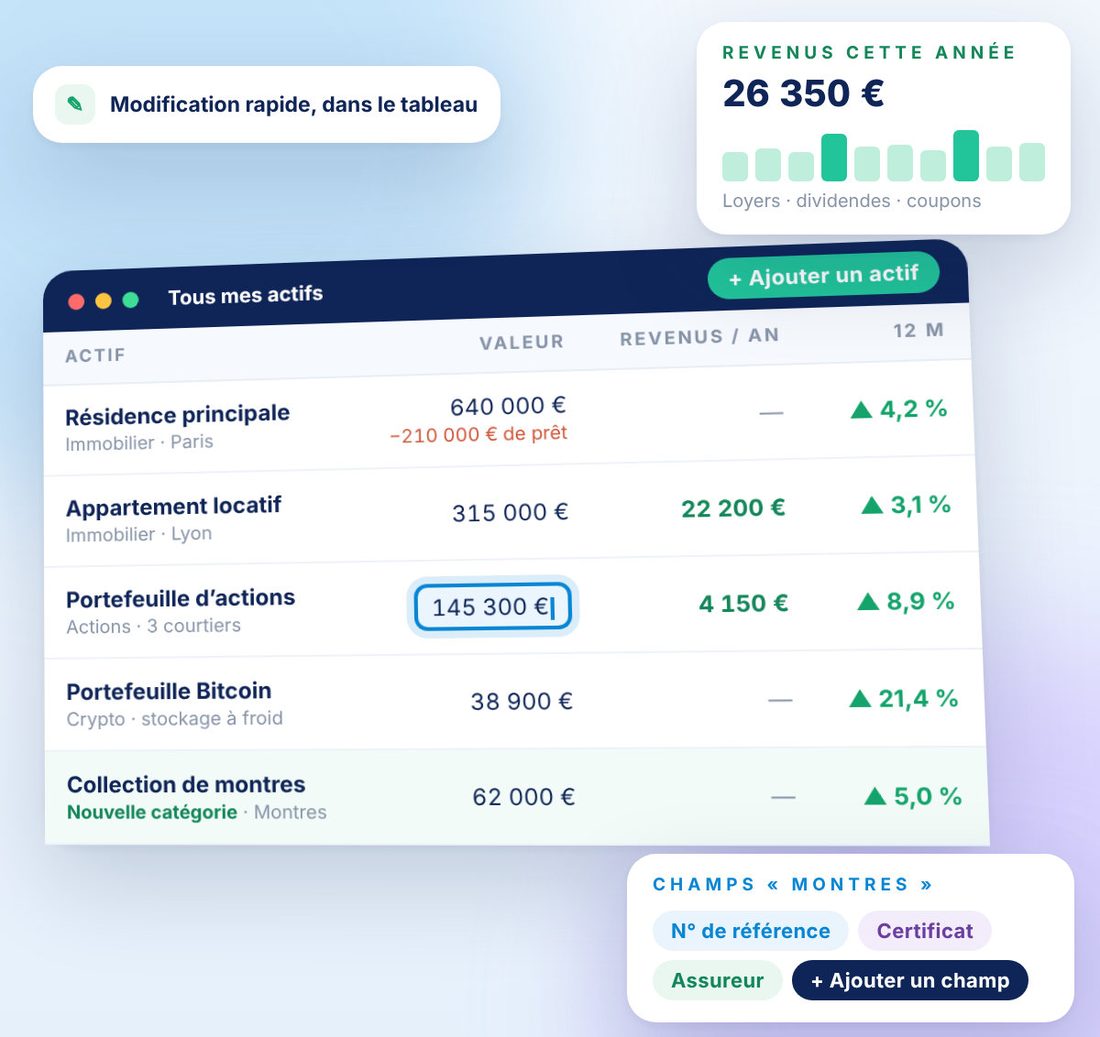
Questions fréquentes
Que deviennent les dettes au décès ?
Elles subsistent en principe et sont payées sur la succession avant le partage. Selon le pays et l’option choisie, les héritiers peuvent ou non en répondre au-delà de l’actif.
Les enfants héritent-ils des dettes de leurs parents ?
En France, l’héritier qui accepte purement et simplement répond des dettes ; l’acceptation à concurrence de l’actif net ou la renonciation limitent ce risque. En common law, les dettes sont en principe payées sur la succession.
L’assurance emprunteur rembourse-t-elle le crédit immobilier au décès ?
Souvent oui, selon le contrat. Les héritiers doivent savoir qu’elle existe et déclarer le décès à l’assureur.
Pourquoi les cautions sont-elles risquées pour les héritiers ?
Parce qu’elles sont rarement documentées à la maison, peuvent être importantes et sont opposables à la succession. Notez toute caution que vous avez donnée.
Cet article est une information générale, pas un conseil juridique, fiscal ou financier. Les règles varient selon les pays et évoluent : faites-vous accompagner par un notaire, un avocat ou un conseiller qualifié.