Que devient un compte bancaire au décès de son titulaire ?
Bloqué ou non ? Peut-on payer les obsèques ? Et le compte joint, les prélèvements ? Des réponses claires aux questions que les familles posent à leur banque — en gardant à l’esprit que les règles varient selon les pays.
Dès qu’elle est informée du décès, la banque bloque en général les comptes individuels du défunt jusqu’à ce que les héritiers ou la personne habilitée soient identifiés ; les soldes font alors partie de la succession. Le compte joint reste souvent utilisable par le cotitulaire survivant, selon le type de compte et le droit local. De nombreux pays permettent de régler certains frais urgents, comme les obsèques, sur les fonds du défunt, dans des limites. Les prélèvements s’arrêtent en général, et la banque demande un acte de décès et la preuve des droits de chacun.
- Les comptes individuels sont en général bloqués dès que la banque est informée.
- Le compte joint continue souvent de fonctionner pour le survivant — mais les héritiers peuvent avoir des droits sur une partie du solde.
- Les frais d’obsèques peuvent souvent être réglés sur les fonds du défunt, dans une limite fixée localement.
- Une banque ne connaît que ses propres comptes : les héritiers doivent trouver les autres.
Le compte est-il bloqué ?
En général oui, au moins en partie. Informée du décès, la banque suspend le fonctionnement normal des comptes individuels pour protéger la succession. Des virements peuvent encore arriver ; les paiements sortants sont limités jusqu’à ce qu’une personne habilitée (notaire, héritiers, exécuteur selon le pays) donne des instructions.
Et le compte joint ?
Dans de nombreux pays, le compte joint reste à la disposition du cotitulaire survivant. Mais, sur le plan successoral, le solde ne lui revient pas forcément en totalité : une partie peut appartenir à la succession. Dans certains systèmes, les héritiers peuvent demander le blocage du compte joint. Vérifiez la convention de compte et interrogez votre notaire.
Peut-on payer les obsèques avec le compte du défunt ?
De nombreuses banques et législations permettent de régler la facture des obsèques directement sur les fonds du défunt, dans une limite fixée localement, sur présentation de la facture. Interrogez le service succession de la banque avant d’avancer les frais.
Que deviennent prélèvements et cartes ?
Les cartes sont annulées ; les prélèvements sont en général rejetés une fois le compte bloqué. D’où l’intérêt d’identifier tôt les paiements récurrents — loyer, énergie, assurances — et de les organiser (Abonnements, stockage cloud et prélèvements : les coûts silencieux après un décès).
Combien de temps avant que les héritiers reçoivent les fonds ?
Cela dépend de la complexité de la succession : quelques semaines pour un dossier simple, beaucoup plus en cas de conflit, de biens à l’étranger ou de documents manquants. Certains pays encadrent désormais les frais bancaires de succession.
La banque peut-elle nous renseigner sur les autres banques ?
Non. Une banque ne connaît que ses propres produits. Certains pays disposent d’un fichier central des comptes bancaires consultable par le notaire ou les autorités, mais comptes étrangers, banques en ligne, courtiers et plateformes crypto y échappent souvent. C’est là que les familles perdent le plus de temps.
« Merci de me confirmer par écrit l’ensemble des produits détenus par le défunt chez vous — comptes courants et d’épargne, titres, assurances, crédits, coffres — avec le solde de chacun à la date du décès. » Voir le modèle dans Prévenir banques, assureurs et services après un décès : le kit de modèles de courriers.
Toutes les banques, pas seulement celle que vous connaissez
Le portail d’OSTREON liste chaque compte avec son établissement, son pays, sa valeur et ses relevés — chiffrés sur votre appareil. Vos bénéficiaires reçoivent la liste des actifs qui leur sont attribués : la question « quelles banques ? » a sa réponse avant même d’être posée.
Commencer mon mois gratuit →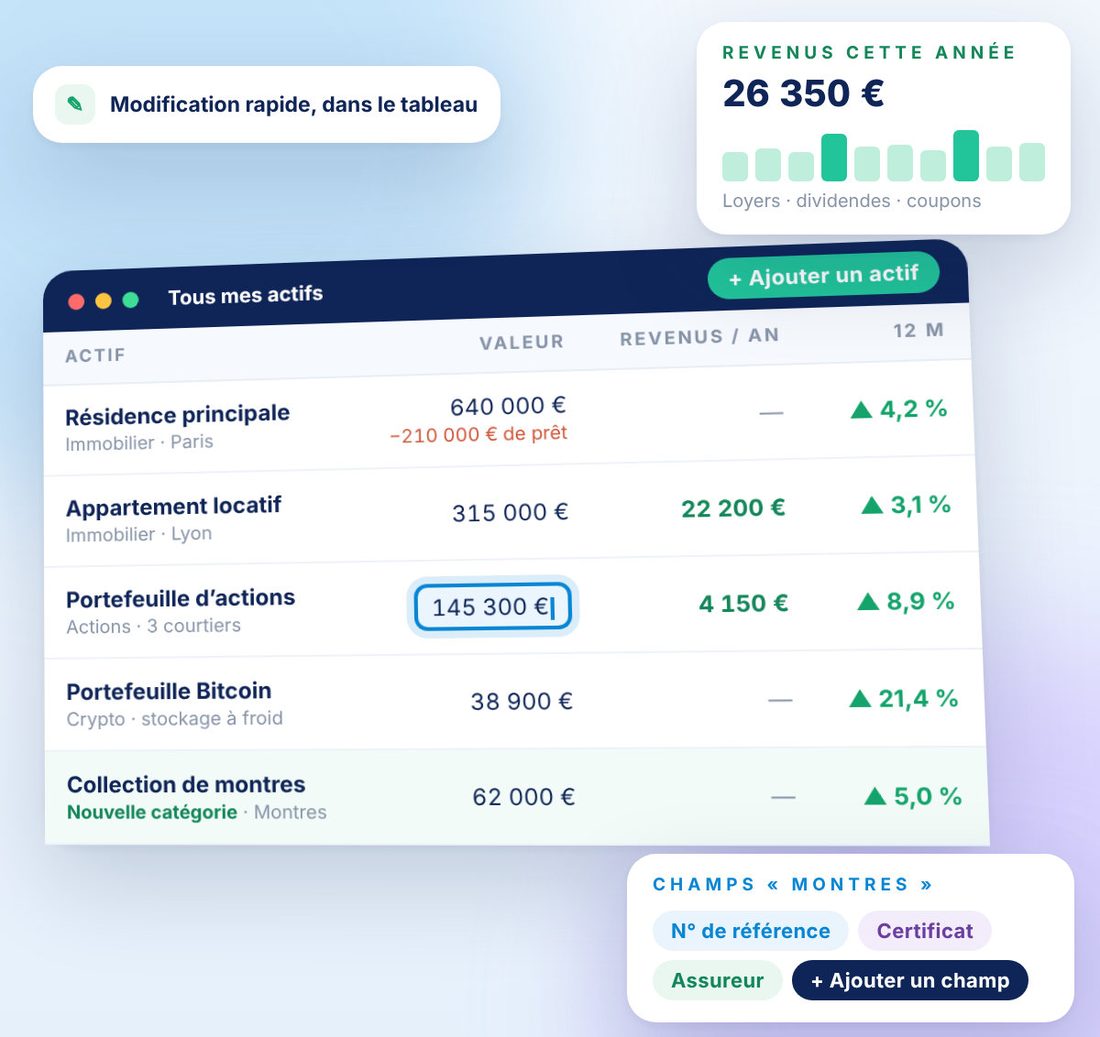
Questions fréquentes
Un compte bancaire est-il bloqué au décès du titulaire ?
En général, les comptes individuels sont bloqués dès que la banque est informée, jusqu’à l’identification des héritiers ou de la personne habilitée. Les soldes intègrent la succession.
Le cotitulaire peut-il utiliser le compte joint après un décès ?
Souvent oui, selon la convention de compte et le droit local. Mais une partie du solde peut appartenir à la succession, et les héritiers peuvent avoir des droits dessus.
Peut-on payer les obsèques avec le compte du défunt ?
Dans de nombreux pays oui, dans une limite fixée localement et sur présentation de la facture des obsèques. Renseignez-vous auprès du service succession de la banque.
Comment les héritiers peuvent-ils retrouver tous les comptes du défunt ?
Certains pays disposent d’un fichier central des comptes consultable par le notaire, mais les comptes étrangers et en ligne peuvent y échapper. Le relevé laissé par le défunt, par exemple dans un coffre OSTREON, reste la source la plus fiable.
Cet article est une information générale, pas un conseil juridique, fiscal ou financier. Les règles varient selon les pays et évoluent : faites-vous accompagner par un notaire, un avocat ou un conseiller qualifié.